01 · 減少擇時 2015–2026 樣本外
147 / 160
在 2015年1月至2026年9月的樣本外期間,160 個擇時規則版本中有 147 個的年化回報低於一直持有 100% 股票(v2 組合年化 8.99%,環球組合年化 9.85%)。
規則:28 條擇時規則(股票比重 70–100%),每個股票組合按每月(28 個)、每兩星期(26 個)及每日(26 個)檢查,即每組合 80 個版本,套用於 2 個股票組合,合共 160 個;比較基準為一直持有 100% 股票。規則以 2002年10月至2014年12月數據設計。數據:海外上市基金代理數據,已扣除每年 1% 收費,並非強積金基金實際回報。
擇時研究:方法與限制 →
02 · 減少轉換 2015–2026 樣本外
7.97% 對 8.59%
同一批擇時規則若每日檢查(每年約 5.9 次轉換),年化回報中位數為 7.97%;若每月檢查(每年約 1.4 次轉換)則為 8.59%。
期間:2015年1月至2026年9月(樣本外),v2 股票組合;環球組合為每日 8.89% 對每月 9.35%。兩個組合合共 52 個每日檢查版本,全部跑輸一直持有股票。代理數據回測。
擇時研究:轉換頻率 →
03 · 長線持有股票類別
HK$15,562
2020年7月至2026年9月,投資於本站自行計算的強積金股票類「等權合成」的 HK$10,000,增長至約 HK$15,560,在 6 個資產類別合成中最高。此合成為本站以全部現存股票基金計算的簡單平均,並非任何單一基金。
另在 2002年10月至2026年9月的代理數據回測中,一直持有 100% 股票的年化回報為 9.19%,預設投資策略(核心累積基金)基準為 7.02%。注意:此為平均結果並有存活者偏差;四分之一股票基金的5年年率化回報不高於 1.06%。
合成計算方法 →
發現:資產選擇遠比擇時重要
同一條供款路徑(初始 HK$100,000 + 歷史最高強制供款),代理回測至 2026-09:20 年 100% 北美股票代理終值約 HK$3,157,488,保守/現金代理約 HK$832,844(總投入 HK$740,000)。
代理指數模擬收費歷史最高強制供款非預測非建議通脹基準=綜合消費物價指數/非可投資基金 截至 2026-09
圖 5(緊湊):同一供款路徑下各代理配置終值
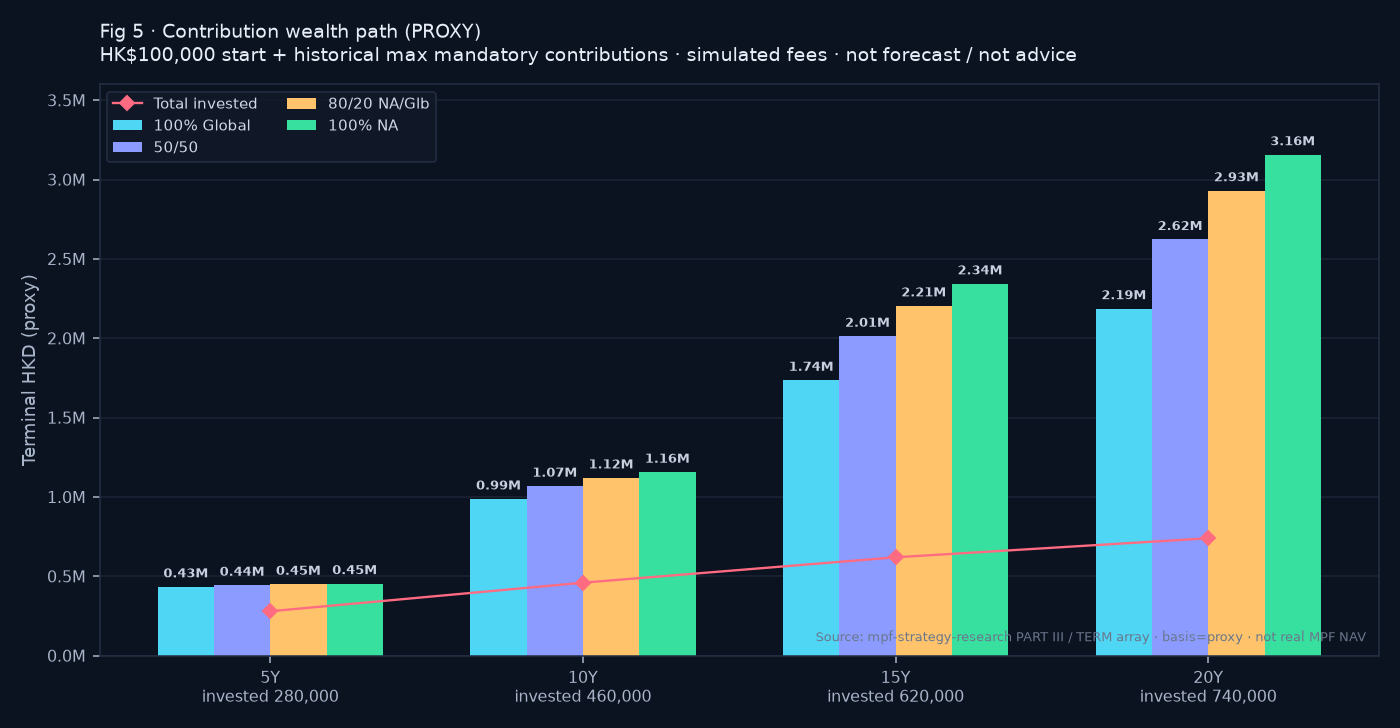 圖:Fig 5 股票代理終值(5/10/15/20 年)。完整表與債券/保守延伸見研究頁。
對照通脹:若同一供款路徑只跟上香港綜合 CPI,20 年終值約 HK$945,895;北美股票代理約高 +234%,環球約 +131%,債券約 −11%,保守/現金約 −12%(購買力基準,非可投資基金)。
完整表、債券與假設 → 供款財富路徑研究
海外市場代理+模擬收費;歷史最高強制供款假設;非真實基金 NAV、非預測、非建議。