供款財富路徑:同一月供,不同資產的歷史終值
在「初始 HK$100,000 + 歷史法定最高強制供款」的代理回測中(視窗至 2026-09),20 年總投入約 HK$740,000:100% 北美股票代理終值約 HK$3,157,488,100% 環球股票代理約 HK$2,187,421,債券代理約 HK$844,661,保守/現金代理約 HK$832,844;保證基金無長期可比代理,顯示「—」。數字為海外指數代理+模擬收費,不是真實強積金 NAV,亦非預測或投資建議。同一路徑若每月只按香港綜合消費物價指數(C&SD)增長,20 年「跟上通脹」終值約 HK$945,895;相對此基準,北美股票代理約 +233.81%、環球約 +131.25%,債券約 −10.70%、保守/現金約 −11.95%。通脹路徑是購買力對照,不是可投資基金,亦非預測。
最後更新:2026-10-29
研究假設
• 初始 HK$100,000;每月按歷史法定最高強制供款(僱主+僱員):≤2012-05 為 HK$2,000;2012-06–2014-05 為 HK$2,500;其後 HK$3,000。
• 累計投入:5年 HK$280,000/10年 HK$460,000/15年 HK$620,000/20年 HK$740,000。視窗均結束於 2026-09(完整樣本 2006-10→2026-09;Fig 5 每日樣本 5,030 點)。
• 股票代理額外扣約 0.82%/年模擬 MPF 費;債券延伸用 VBMFX 扣 0.75%/年。代理底層已含自身費用。
• basis = proxy:不是真實強積金基金 NAV,不是預測,不是建議。
Fig 5 與袖套表:分開標示
• Fig 5/PROXY frontier 20年 100% 北美終值 HK$3,157,488;§03 袖套表為 HK$3,156,532(約差 HK$956)。兩套研究假設不同,不會平均。首頁 Fig 5 用前者。
• Fig 5 100% 環球 20年=HK$2,187,421(CAGR 約 7.40%)≠ 袖套表環球 HK$2,316,745(CAGR 7.61%)。
• 債券為美國投資級綜合代理(VBMFX),不是港債/亞洲/人民幣債;保證基金無長期可比代理 →「—」。
代理指數模擬收費歷史最高強制供款非預測非建議通脹基準=綜合消費物價指數/非可投資基金
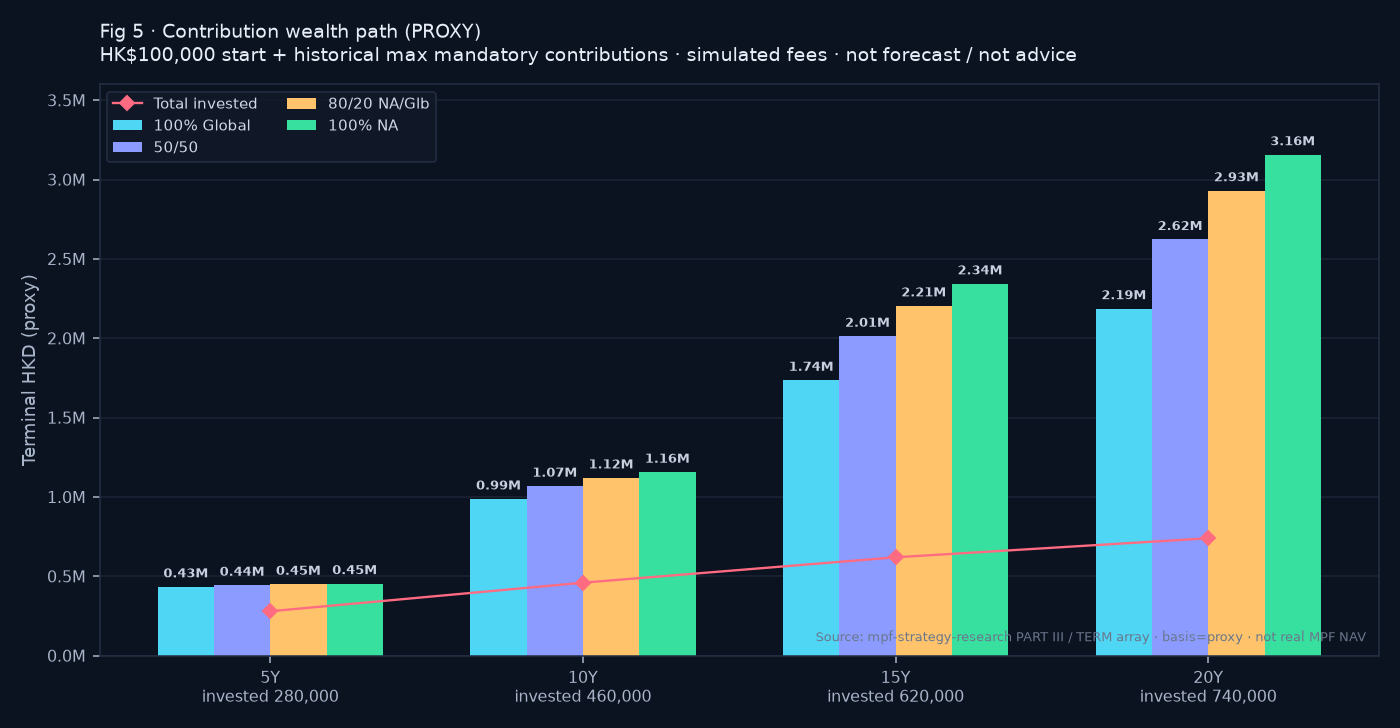
Fig 5:股票代理終值(全部期間)
Fig 5 四個股票配置終值;不含債券/保守。CAGR(無供款)環球約 7.40%、北美約 10.18%(PROXY frontier)。
| 期間 | 總投入 | 100% 環球股票代理 | 50/50 北美/環球 | 80/20 北美/環球 | 100% 北美股票代理 |
|---|---|---|---|---|---|
| 5Y | HK$280,000 | HK$434,582 | HK$444,702 | HK$450,796 | HK$454,865 |
| 10Y | HK$460,000 | HK$988,174 | HK$1,069,057 | HK$1,120,962 | HK$1,157,032 |
| 15Y | HK$620,000 | HK$1,736,410 | HK$2,013,984 | HK$2,205,113 | HK$2,343,981 |
| 20Y | HK$740,000 | HK$2,187,421 | HK$2,623,235 | HK$2,930,751 | HK$3,157,488 |
債券/保守/保證延伸
同一供款路徑與視窗下重算。債券=美債綜合代理(VBMFX −0.75%/年),不是港債。20 年保守/現金優先用袖套表核實終值 832,844(計算值 832,660,差 −0.022%)。保證=無代理。
| 期間 | 總投入 | 100% 債券代理(美債綜合) | 100% 保守基金/現金代理 | 保證基金 |
|---|---|---|---|---|
| 5Y | HK$280,000 | HK$274,743 | HK$302,258 | — |
| 10Y | HK$460,000 | HK$463,614 | HK$507,208 | — |
| 15Y | HK$620,000 | HK$649,060 | HK$688,925 | — |
| 20Y | HK$740,000 | HK$844,661 | HK$832,844 | — |
債券 20 年月底最大跌幅約 -19.17%(說明債券亦可有雙位數回撤)。CSV:contribution_wealth_path.csv
香港通脹基準(綜合消費物價指數)
同一初始 HK$100,000 與歷史最高強制供款路徑;每月月初加入供款後,按該月綜合消費物價指數(Composite CPI)按月變動複利。通脹路徑是購買力基準,不是可投資強積金基金。
來源:政府統計處表 510-60001,系列 CC_CM_1920;as_of 2026-09。公式:vs_inflation_pct = (asset_terminal ÷ inflation_terminal − 1) × 100(正=優於通脹路徑;負=遜於通脹路徑)。購買力基準/非可投資基金/非預測/非建議。
| 期間 | 總投入 | 通脹路徑終值 | 年化通脹 |
|---|---|---|---|
| 5Y | HK$280,000 | HK$300,169 | 2.31% |
| 10Y | HK$460,000 | HK$511,792 | 1.77% |
| 15Y | HK$620,000 | HK$741,659 | 2.48% |
| 20Y | HK$740,000 | HK$945,895 | 2.50% |
各配置終值 vs 通脹路徑
Fig 5 股票終值與債券/保守延伸分開來源;保證=—。通脹基準列 allocation_id=inflation_hk。
| 期間 | 配置(代理/基準) | 終值 | vs 通脹 |
|---|---|---|---|
| 5Y | 100% 環球股票代理 | HK$434,582 | +44.78% |
| 5Y | 50/50 北美/環球 | HK$444,702 | +48.15% |
| 5Y | 80/20 北美/環球 | HK$450,796 | +50.18% |
| 5Y | 100% 北美股票代理 | HK$454,865 | +51.54% |
| 5Y | 100% 債券代理(美債綜合) 美債綜合 VBMFX,非港債 | HK$274,743 | -8.47% |
| 5Y | 100% 保守基金/現金代理 | HK$302,258 | +0.70% |
| 5Y | 保證基金 無長期可比代理 | — | — |
| 5Y | 香港綜合消費物價指數(通脹基準)/非可投資基金 購買力基準/非可投資 | HK$300,169 | 0.00% |
| 10Y | 100% 環球股票代理 | HK$988,174 | +93.08% |
| 10Y | 50/50 北美/環球 | HK$1,069,057 | +108.89% |
| 10Y | 80/20 北美/環球 | HK$1,120,962 | +119.03% |
| 10Y | 100% 北美股票代理 | HK$1,157,032 | +126.07% |
| 10Y | 100% 債券代理(美債綜合) 美債綜合 VBMFX,非港債 | HK$463,614 | -9.41% |
| 10Y | 100% 保守基金/現金代理 | HK$507,208 | -0.90% |
| 10Y | 保證基金 無長期可比代理 | — | — |
| 10Y | 香港綜合消費物價指數(通脹基準)/非可投資基金 購買力基準/非可投資 | HK$511,792 | 0.00% |
| 15Y | 100% 環球股票代理 | HK$1,736,410 | +134.13% |
| 15Y | 50/50 北美/環球 | HK$2,013,984 | +171.55% |
| 15Y | 80/20 北美/環球 | HK$2,205,113 | +197.32% |
| 15Y | 100% 北美股票代理 | HK$2,343,981 | +216.05% |
| 15Y | 100% 債券代理(美債綜合) 美債綜合 VBMFX,非港債 | HK$649,060 | -12.49% |
| 15Y | 100% 保守基金/現金代理 | HK$688,925 | -7.11% |
| 15Y | 保證基金 無長期可比代理 | — | — |
| 15Y | 香港綜合消費物價指數(通脹基準)/非可投資基金 購買力基準/非可投資 | HK$741,659 | 0.00% |
| 20Y | 100% 環球股票代理 | HK$2,187,421 | +131.25% |
| 20Y | 50/50 北美/環球 | HK$2,623,235 | +177.33% |
| 20Y | 80/20 北美/環球 | HK$2,930,751 | +209.84% |
| 20Y | 100% 北美股票代理 | HK$3,157,488 | +233.81% |
| 20Y | 100% 債券代理(美債綜合) 美債綜合 VBMFX,非港債 | HK$844,661 | -10.70% |
| 20Y | 100% 保守基金/現金代理 | HK$832,844 | -11.95% |
| 20Y | 保證基金 無長期可比代理 | — | — |
| 20Y | 香港綜合消費物價指數(通脹基準)/非可投資基金 購買力基準/非可投資 | HK$945,895 | 0.00% |
20 年袖套表(§03/發現 1)— 另一來源
與 Fig 5 分開標示,勿平均。現金混合與保守終值以本表為準;北美/環球純股票終值以 Fig 5 為首頁與 Fig 5 表來源。
| 配置 | CAGR | 最大跌幅 | 終值 | ROI |
|---|---|---|---|---|
| 100% 北美股票代理 | 10.16% | ~−51% to −56% | HK$3,156,532 | +326.6% |
| 100% 環球股票代理 | 7.61% | −55.47% daily / −51.72% monthly | HK$2,316,745 | +213.1% |
| 70% 環球股票+30% 現金 | 6.30% | −37.55% monthly | HK$1,899,127 | +156.6% |
| 60% 環球股票+40% 現金 | 5.79% | −32.53% monthly | HK$1,757,650 | +137.5% |
| 100% 保守基金/現金代理 | 0.91% | near 0% | HK$832,844 | +12.5% |
Fig 5/PROXY frontier(每日 VFINX/ACWI、0.82% 費、月調比重)20Y 100% 北美終值 3,157,488;§03/發現 1 袖套表(R1 現金/股票供款研究)為 3,156,532。另 Fig 5 100% 環球 20Y=2,187,421(CAGR 7.40%),袖套表環球=2,316,745(CAGR 7.61%)——兩套研究假設不同,不可混用或平均。本 pack 分別保留兩源數字。
數據方法 · 擇時研究 · 收費影響計算機 · 積金易轉基金
FAQ
同一條月供路徑,股票與保守代理差幾遠?
20 年視窗(2006-10→2026-09)總投入約 HK$740,000:Fig 5 中 100% 北美股票代理終值約 HK$3,157,488,保守/現金代理約 HK$832,844(袖套表核實數)。屬海外市場代理+模擬收費的歷史結果,不是真實基金 NAV,亦非預測或建議。
債券代理表現如何?
同一供款路徑下,美債綜合代理(VBMFX −0.75%/年)20 年終值約 HK$844,661(TW CAGR 約 2.05%);5 年視窗終值可低於總投入。這是美國投資級綜合代理,不是港債/亞洲/人民幣債指數。
這些是真實強積金基金回報嗎?
不是。股票用 VFINX/ACWI 等海外代理並扣約 0.82%/年模擬費;債券用 VBMFX 扣 0.75%/年;保守/現金用研究用現金序列。保證基金無長期可比代理,頁面顯示「—」。
供款金額怎樣假設?
初始 HK$100,000;每月按歷史法定最高強制供款(僱主+僱員):≤2012-05 為 HK$2,000,2012-06–2014-05 為 HK$2,500,其後 HK$3,000。累計投入約 5Y HK$280,000/10Y HK$460,000/15Y HK$620,000/20Y HK$740,000。不代表任何個人實際供款。
為甚麼北美 20 年終值有兩個接近數字?
Fig 5/每日 PROXY frontier 為 HK$3,157,488;§03 袖套表為 HK$3,156,532(約差 HK$956)。兩套研究假設不同,本站分開標示,不會平均。首頁 Fig 5 用前者。
本站會建議你選哪類基金嗎?
不會。本頁只展示歷史代理回測與方法假設,不構成投資、轉換或配置建議。請核實受託人、積金局及 eMPF,並考慮獨立專業意見。
同通脹比又點?
同一供款假設下,若戶口只按香港綜合消費物價指數(政府統計處)增長,20 年終值約 HK$945,895。相對此「跟上通脹」基準:Fig 5 北美股票代理約高 233.81%,環球約高 131.25%;債券代理約低 10.70%,保守/現金代理約低 11.95%。這是購買力對照,不是可投資基金回報,亦非預測或建議。